শীর্ষে কমিউনিটি ব্যাংক, দ্বিতীয় ব্র্যাক ব্যাংক; মোট খেলাপি ঋণের ৭২ শতাংশ ১০ ব্যাংকে
ডেস্ক রিপোর্ট
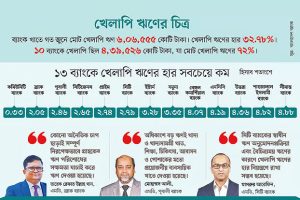
দেশের ব্যাংক খাতে খেলাপি ঋণ এখন বড় উদ্বেগের কারণ হয়ে দাঁড়িয়েছে। গত জুন শেষে ব্যাংকগুলোর মোট খেলাপি ঋণের পরিমাণ ছাড়িয়েছে ৬ লাখ কোটি টাকা। ব্যাংকগুলো যে পরিমাণ ঋণ বিতরণ করেছে, তার প্রায় এক-তৃতীয়াংশই এখন খেলাপি।
তবে এই কঠিন পরিস্থিতির মধ্যেও কিছু ব্যাংক তুলনামূলকভাবে ভালো অবস্থানে রয়েছে। বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, গত জুন শেষে দেশের ১৩টি বেসরকারি ব্যাংকের খেলাপি ঋণের হার ছিল ৫ শতাংশের নিচে। এসব ব্যাংকের মধ্যে পুরোনো প্রজন্মের পাশাপাশি নতুন প্রজন্মের ব্যাংকও রয়েছে।
খেলাপি ঋণের হারের দিক থেকে সবচেয়ে ভালো অবস্থানে রয়েছে কমিউনিটি ব্যাংক। ব্যাংকটির খেলাপি ঋণের হার মাত্র ০ দশমিক ৩৩ শতাংশ। এরপর রয়েছে ব্র্যাক ব্যাংক, পূবালী ব্যাংক, সিটিজেনস ব্যাংক, প্রাইম ব্যাংক ও সিটি ব্যাংক।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ৫ শতাংশের নিচে খেলাপি ঋণ থাকা ১৩টি ব্যাংক হলো—কমিউনিটি ব্যাংক, ব্র্যাক ব্যাংক, পূবালী ব্যাংক, সিটিজেনস ব্যাংক, প্রাইম ব্যাংক, সিটি ব্যাংক, ইস্টার্ন ব্যাংক, যমুনা ব্যাংক, বেঙ্গল কমার্শিয়াল ব্যাংক, এনসিসি ব্যাংক, উত্তরা ব্যাংক, শাহ্জালাল ইসলামী ব্যাংক ও সীমান্ত ব্যাংক।
কমিউনিটি ব্যাংক সবার ওপরে
খেলাপি ঋণের হার সবচেয়ে কম কমিউনিটি ব্যাংকে। গত জুন শেষে ব্যাংকটির বিতরণ করা মোট ঋণের পরিমাণ ছিল ১ হাজার ৬৩৩ কোটি টাকা। এর মধ্যে খেলাপি ঋণ ছিল মাত্র ৫ কোটি টাকা। ফলে ব্যাংকটির খেলাপি ঋণের হার দাঁড়ায় ০ দশমিক ৩৩ শতাংশ।
তালিকায় দ্বিতীয় অবস্থানে রয়েছে ব্র্যাক ব্যাংক। গত জুন শেষে ব্যাংকটির মোট বিতরণ করা ঋণের পরিমাণ ছিল ৭৫ হাজার ৬২১ কোটি টাকা। এর মধ্যে খেলাপি ঋণ ছিল ১ হাজার ৫৪৮ কোটি টাকা। অর্থাৎ মোট ঋণের ২ দশমিক ০৫ শতাংশ খেলাপি।
দেশীয় মালিকানাধীন ব্যাংকগুলোর মধ্যে ব্র্যাক ব্যাংক বর্তমানে অন্যতম বেশি মুনাফা করা ব্যাংক। সম্প্রতি মার্কিন সাময়িকী ফোর্বসের তৈরি বিশ্বের সেরা পারফর্মিং ৫০০ ব্যাংকের তালিকাতেও জায়গা পেয়েছে ব্যাংকটি।
ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) তারেক রেফাত উল্লাহ খান বলেন, ঋণ দেওয়ার আগে ঝুঁকি ব্যবস্থাপনা ও সঠিক মূল্যায়নকে সবচেয়ে বেশি গুরুত্ব দেওয়া হয়। গ্রাহকের ঋণ পরিশোধের সক্ষমতা যাচাই করে ঋণ অনুমোদন করা হয়। এ কারণে খেলাপি ঋণ নিয়ন্ত্রণে রাখা সম্ভব হয়েছে বলে তিনি মনে করেন।
তৃতীয় পূবালী ব্যাংক
কম খেলাপি ঋণের তালিকায় তৃতীয় অবস্থানে রয়েছে পূবালী ব্যাংক। গত জুন শেষে ব্যাংকটির খেলাপি ঋণের হার ছিল ২ দশমিক ৪৬ শতাংশ।
ওই সময় ব্যাংকটির মোট বিতরণ করা ঋণের পরিমাণ ছিল ৭২ হাজার ৫৭৬ কোটি টাকা। এর মধ্যে খেলাপি ঋণ ছিল ১ হাজার ৭৮৯ কোটি টাকা।
পূবালী ব্যাংকের এমডি মোহাম্মদ আলী বলেন, ব্যাংকটির কোনো ঋণ একক কোনো ব্যক্তি বা কর্মকর্তার সুপারিশে দেওয়া হয়নি। নিয়ম মেনে প্রাতিষ্ঠানিক মূল্যায়নের পর ঋণ অনুমোদন করা হয়েছে।
তিনি বলেন, ব্যাংকের বড় একটি অংশের ঋণ খাদ্য ও খাদ্যসামগ্রী, শিক্ষা, চিকিৎসা, আবাসন ও পোশাকের মতো প্রয়োজনীয় ব্যবসায়িক খাতে দেওয়া হয়েছে। এ কারণে এসব ঋণের বড় অংশ খেলাপিতে পরিণত হয়নি। বর্তমানে ভোক্তা ঋণেও ব্যাংকটি গুরুত্ব বাড়াচ্ছে।
চতুর্থ সিটিজেনস, পঞ্চম প্রাইম
তালিকায় চতুর্থ অবস্থানে রয়েছে নতুন প্রজন্মের সিটিজেনস ব্যাংক। গত জুন শেষে ব্যাংকটির খেলাপি ঋণের হার ছিল ২ দশমিক ৬৫ শতাংশ।
পঞ্চম অবস্থানে রয়েছে প্রাইম ব্যাংক। গত জুন শেষে ব্যাংকটির খেলাপি ঋণের পরিমাণ ছিল ৯৪৮ কোটি টাকা। ব্যাংকটির মোট ঋণের ২ দশমিক ৭৪ শতাংশ ছিল খেলাপি।
এর পরের অবস্থানে রয়েছে সিটি ব্যাংক। গত জুন শেষে ব্যাংকটির খেলাপি ঋণের পরিমাণ ছিল ১ হাজার ৫১৪ কোটি টাকা। এটি ব্যাংকটির মোট বিতরণ করা ঋণের ২ দশমিক ৭৯ শতাংশ।
সিটি ব্যাংকের এমডি মাসরুর আরেফিন বলেন, ব্যাংকের স্বাধীন ঋণ অনুমোদন ব্যবস্থা এবং ঋণের বৈচিত্র্য খেলাপি ঋণ নিয়ন্ত্রণে রাখতে সহায়তা করছে। বিশেষ করে এসএমই ও ভোক্তা ঋণ ব্যাংকের জন্য ভালো ফল দিচ্ছে।
তিনি বলেন, যেসব ব্যাংক এসএমই ও ভোক্তা ঋণে বেশি গুরুত্ব দিচ্ছে, তাদের ঋণের মান তুলনামূলক ভালো থাকছে।
সপ্তম ইস্টার্ন ব্যাংক
খেলাপি ঋণের হারের তালিকায় সপ্তম অবস্থানে রয়েছে ইস্টার্ন ব্যাংক। গত জুন শেষে ব্যাংকটির খেলাপি ঋণের পরিমাণ ছিল ১ হাজার ৫২০ কোটি টাকা। এটি ব্যাংকটির মোট বিতরণ করা ঋণের ৩ দশমিক ২৮ শতাংশ।
এরপর রয়েছে যমুনা ব্যাংক। ব্যাংকটির খেলাপি ঋণের হার ৩ দশমিক ৩৫ শতাংশ।
নবম অবস্থানে থাকা বেঙ্গল কমার্শিয়াল ব্যাংকের খেলাপি ঋণের হার ৪ দশমিক ০৭ শতাংশ। দশম অবস্থানে থাকা এনসিসি ব্যাংকের খেলাপি ঋণের হার ৪ দশমিক ১৯ শতাংশ।
এ ছাড়া উত্তরা ব্যাংকের খেলাপি ঋণের হার ৪ দশমিক ৩৬ শতাংশ। শাহ্জালাল ইসলামী ব্যাংকের ৪ দশমিক ৮২ শতাংশ এবং সীমান্ত ব্যাংকের ৪ দশমিক ৮৮ শতাংশ ঋণ খেলাপি।
অর্থাৎ এই ১৩টি ব্যাংকের কোনো ব্যাংকেরই খেলাপি ঋণের হার ৫ শতাংশে পৌঁছায়নি।
এক নজরে ১৩ ব্যাংকের অবস্থান
খেলাপি ঋণের হারের ভিত্তিতে ব্যাংকগুলোর অবস্থান হলো—
১. কমিউনিটি ব্যাংক — ০.৩৩ শতাংশ
২. ব্র্যাক ব্যাংক — ২.০৫ শতাংশ
৩. পূবালী ব্যাংক — ২.৪৬ শতাংশ
৪. সিটিজেনস ব্যাংক — ২.৬৫ শতাংশ
৫. প্রাইম ব্যাংক — ২.৭৪ শতাংশ
৬. সিটি ব্যাংক — ২.৭৯ শতাংশ
৭. ইস্টার্ন ব্যাংক — ৩.২৮ শতাংশ
৮. যমুনা ব্যাংক — ৩.৩৫ শতাংশ
৯. বেঙ্গল কমার্শিয়াল ব্যাংক — ৪.০৭ শতাংশ
১০. এনসিসি ব্যাংক — ৪.১৯ শতাংশ
১১. উত্তরা ব্যাংক — ৪.৩৬ শতাংশ
১২. শাহ্জালাল ইসলামী ব্যাংক — ৪.৮২ শতাংশ
১৩. সীমান্ত ব্যাংক — ৪.৮৮ শতাংশ
কেন এসব ব্যাংকে খেলাপি ঋণ কম
ব্যাংক খাতের কর্মকর্তাদের মতে, ঋণ দেওয়ার ক্ষেত্রে নিয়ম মেনে চলা, গ্রাহকের সক্ষমতা যাচাই এবং ঋণ অনুমোদনে স্বাধীনতা থাকলে খেলাপি ঋণের ঝুঁকি কমানো সম্ভব।
এসব ব্যাংকের কর্মকর্তারা বলছেন, শুধু বড় করপোরেট ঋণের ওপর নির্ভর না করে এসএমই ও ভোক্তা ঋণেও গুরুত্ব দেওয়া হচ্ছে। এতে ঋণের ঝুঁকি বিভিন্ন খাতে ছড়িয়ে দেওয়া সম্ভব হচ্ছে।
ব্যাংক খাতসংশ্লিষ্ট ব্যক্তিরা আরও মনে করেন, পরিচালনা পর্ষদের কার্যকর ভূমিকা, ঝুঁকি ব্যবস্থাপনা এবং দক্ষ ব্যাংকারদের সমন্বিত কাজও ঋণের মান ধরে রাখতে সহায়তা করে।
তবে কোনো ব্যাংকের খেলাপি ঋণ কম থাকা মানেই যে সব ধরনের ঝুঁকি থেকে ব্যাংকটি মুক্ত—এমন নয়। ব্যাংকের আর্থিক স্বাস্থ্য বুঝতে খেলাপি ঋণের পাশাপাশি মূলধন, তারল্য, প্রভিশন, মুনাফা, আমানত এবং ঋণের প্রবৃদ্ধিসহ অন্যান্য সূচকও বিবেচনা করতে হয়।
মোট খেলাপি ঋণের বড় অংশ মাত্র ১০ ব্যাংকে
অন্যদিকে দেশের ব্যাংক খাতে খেলাপি ঋণের বড় একটি অংশ কয়েকটি ব্যাংকে কেন্দ্রীভূত। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত জুন শেষে দেশের ব্যাংক খাতে মোট খেলাপি ঋণের পরিমাণ ছিল ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা।
এটি ব্যাংকগুলোর বিতরণ করা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ। অর্থাৎ ব্যাংক খাতের প্রতি ১০০ টাকা ঋণের মধ্যে প্রায় ৩৩ টাকা এখন খেলাপি।
মোট খেলাপি ঋণের মধ্যে ১০টি ব্যাংকেই রয়েছে ৪ লাখ ৩৯ হাজার ৫২৬ কোটি টাকা। মোট খেলাপি ঋণের হিসাবে এর পরিমাণ প্রায় ৭২ শতাংশ।
অর্থাৎ পুরো ব্যাংক খাতের খেলাপি ঋণের বড় অংশ কয়েকটি ব্যাংকের ওপর কেন্দ্রীভূত হয়ে আছে।
খেলাপি ঋণের পরিমাণে শীর্ষে ইসলামী ব্যাংক
মোট খেলাপি ঋণের পরিমাণের হিসাবে সবচেয়ে ওপরে রয়েছে বেসরকারি খাতের ইসলামী ব্যাংক। গত জুন শেষে ব্যাংকটির খেলাপি ঋণের পরিমাণ ছিল ৯৮ হাজার ৯১৪ কোটি টাকা।
ব্যাংকটির মোট ঋণের ৫২ দশমিক ১৫ শতাংশই ছিল খেলাপি।
খেলাপি ঋণের পরিমাণের দিক থেকে দ্বিতীয় অবস্থানে রয়েছে রাষ্ট্রায়ত্ত জনতা ব্যাংক। গত জুন শেষে ব্যাংকটির খেলাপি ঋণের পরিমাণ ছিল ৭৫ হাজার ৭২৮ কোটি টাকা। এটি ব্যাংকটির মোট ঋণের ৭৫ দশমিক ০৫ শতাংশ।
এ দুটি ব্যাংকের খেলাপি ঋণের পরিমাণই দেশের মোট খেলাপি ঋণের একটি বড় অংশ।
একীভূত ব্যাংকগুলোর অবস্থা বেশি নাজুক
খেলাপি ঋণের হারের দিক থেকে সবচেয়ে বেশি ঝুঁকিতে রয়েছে কয়েকটি একীভূত ব্যাংক। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের মোট ঋণের ৯৭ দশমিক ০৮ শতাংশ খেলাপি।
ইউনিয়ন ব্যাংকের খেলাপি ঋণের হার ৯৬ দশমিক ৭৮ শতাংশ। সোশ্যাল ইসলামী ব্যাংকের ৭৮ দশমিক ১৫ শতাংশ এবং এক্সিম ব্যাংকের ৭০ দশমিক ৮১ শতাংশ ঋণ খেলাপি।
এ ছাড়া ন্যাশনাল ব্যাংকের খেলাপি ঋণের হার ৬৫ দশমিক ৭৪ শতাংশ। আইএফআইসি ব্যাংকের ৬৩ দশমিক ৩৮ শতাংশ এবং এবি ব্যাংকের ৫৬ দশমিক ৪ শতাংশ ঋণ খেলাপি।
রাষ্ট্রায়ত্ত অগ্রণী ব্যাংকের ক্ষেত্রেও পরিস্থিতি উদ্বেগজনক। ব্যাংকটির মোট ঋণের ৪৩ দশমিক ৯৮ শতাংশ খেলাপি।
এসব তথ্য থেকে বোঝা যায়, ব্যাংক খাতে খেলাপি ঋণের সমস্যা সব ব্যাংকে সমান নয়। কিছু ব্যাংকে খেলাপি ঋণের হার খুব কম থাকলেও কয়েকটি ব্যাংকে তা মোট ঋণের অর্ধেকেরও বেশি।
সুশাসনকে গুরুত্ব দেওয়ার পরামর্শ
ব্যাংক খাতের খেলাপি ঋণ নিয়ে কথা বলতে গিয়ে অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সাবেক চেয়ারম্যান ও মিউচুয়াল ট্রাস্ট ব্যাংকের সাবেক এমডি আনিস এ খান বলেন, ব্যাংক খাতে উচ্চ খেলাপি ঋণের মধ্যেও কিছু ব্যাংক ভালোভাবে কাজ করছে।
তাঁর মতে, এসব ব্যাংকে করপোরেট সুশাসনের চর্চা রয়েছে। পরিচালনা পর্ষদের গঠন ও ভূমিকা এবং দক্ষ ব্যাংকারদের উপস্থিতিও গুরুত্বপূর্ণ বিষয়।
আনিস এ খান বলেন, গ্রাহকেরা এখন ব্যাংকে টাকা রাখার সময়ও ব্যাংকের আর্থিক অবস্থা, পরিচালনা ব্যবস্থা এবং ঋণের মানের মতো বিষয়গুলো বিবেচনায় নিচ্ছেন।
ব্যাংক খাতে বড় চ্যালেঞ্জ খেলাপি ঋণ
বাংলাদেশের ব্যাংক খাতে খেলাপি ঋণ দীর্ঘদিনের সমস্যা। তবে সাম্প্রতিক সময়ে এর আকার অনেক বেড়েছে। ফলে ব্যাংকের আয়, মূলধন ও আর্থিক স্থিতিশীলতার ওপর চাপ তৈরি হচ্ছে।
খেলাপি ঋণ বাড়লে ব্যাংকের আয় কমে যায়। একই সঙ্গে এসব ঋণের বিপরীতে প্রয়োজনীয় প্রভিশন সংরক্ষণ করতে হয়। এতে ব্যাংকের মুনাফা ও মূলধনের ওপরও চাপ পড়ে।
এ কারণে ব্যাংক খাতের জন্য সবচেয়ে গুরুত্বপূর্ণ বিষয়গুলোর একটি হলো নতুন করে ঋণ দেওয়ার সময় ঝুঁকি যথাযথভাবে মূল্যায়ন করা এবং পুরোনো ঋণ আদায়ে কার্যকর ব্যবস্থা নেওয়া।
যেসব ব্যাংকে খেলাপি ঋণের হার কম, তাদের অভিজ্ঞতা থেকে নিয়মতান্ত্রিক ঋণ অনুমোদন, গ্রাহকের সক্ষমতা যাচাই, ঋণের বৈচিত্র্য এবং ঝুঁকি ব্যবস্থাপনার মতো বিষয়গুলো গুরুত্ব পাওয়ার বিষয়টি সামনে এসেছে।
তবে পুরো ব্যাংক খাতের পরিস্থিতি উন্নত করতে শুধু কয়েকটি ব্যাংকের ভালো পারফরম্যান্স যথেষ্ট নয়। বড় অঙ্কের খেলাপি ঋণ থাকা ব্যাংকগুলোর ঋণ আদায়, সুশাসন নিশ্চিত করা এবং ভবিষ্যতে নতুন করে ঝুঁকিপূর্ণ ঋণ সৃষ্টি বন্ধ করাই এখন বড় চ্যালেঞ্জ।
সব মিলিয়ে, দেশের ব্যাংক খাতে একদিকে যখন খেলাপি ঋণ ৬ লাখ কোটি টাকা ছাড়িয়ে গেছে, তখন ১৩টি বেসরকারি ব্যাংক ৫ শতাংশের নিচে খেলাপি ঋণ ধরে রেখেছে। এর মধ্যে কমিউনিটি ব্যাংকের খেলাপি ঋণ সবচেয়ে কম। অন্যদিকে কয়েকটি ব্যাংকে খেলাপি ঋণের হার ৫০ শতাংশেরও বেশি।
এই দুই চিত্রই দেখাচ্ছে, দেশের ব্যাংক খাতে ঋণের মান ও ব্যবস্থাপনায় ব্যাংকভেদে বড় ধরনের পার্থক্য রয়েছে। খেলাপি ঋণ কমাতে নিয়মতান্ত্রিক ঋণ অনুমোদন, সঠিক ঝুঁকি মূল্যায়ন, কার্যকর তদারকি এবং ঋণ আদায়ে কঠোরতা—সবকিছুর সমন্বিত প্রয়োগ প্রয়োজন।
